Tähtajaline hoius Eestis: kuidas teha nutikas valik ja võrrelda intresse?
Hariduslik sisu — mitte isiklik finants- ega investeerimisnõustamine. Investeerimine sisaldab riske.
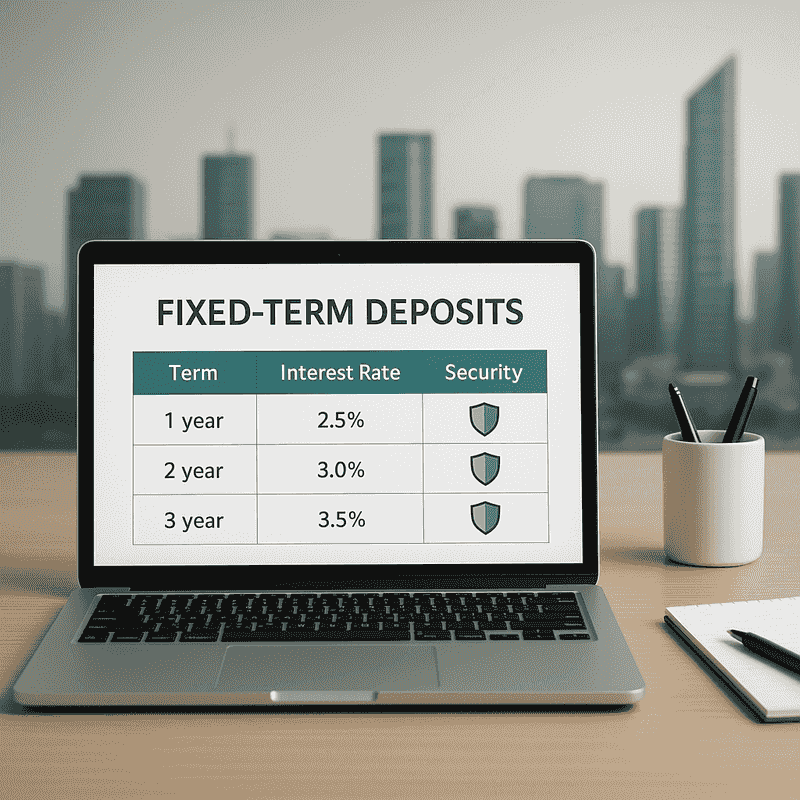
Täna, kui säästud ja investeeringud muutuvad üha olulisemaks igapäevase finantsplaneerimise osaks, otsivad paljud eestlased kindlaid ja turvalisi võimalusi oma raha kasvatamiseks. Üks klassikalisi ja endiselt populaarsust koguvaid lahendusi on hoius. Eriti huvitav on tähtajaline hoius, mis võimaldab riskivabalt teenida tulu, sõltuvalt sissemakse suurusest ja perioodist. Aga kuidas leida parimad pakkumised ning võrrelda intresse nii, et raha kasvataks just Sulle kõige paremini? Selles artiklis jagame praktilisi näpunäiteid ja juhiseid teadliku otsuse tegemiseks.
Miks valida tähtajaline hoius?
Tähtajaline hoius on finantsinstrument, millega seob klient oma raha kindlaks perioodiks panka ja saab selle eest kindla intressi. Valik on atraktiivne just neile, kes eelistavad madala riskiga varaklassi ning soovivad vältida tormilisi börsimuutusi. Lisaks on tänapäeva digitaalsetes kanalites hoiuste sõlmimine tehtud lihtsaks ning tingimused läbipaistvaks. Kuid enne otsuse langetamist tasub läbi mõelda, kas vajadusel on vajalik ligipääs rahale või oled valmis kogu perioodi vältel summast loobuma. Tihti pakuvad kohalikud pangad erinevaid intressimääri vastavalt hoiustamise pikkusele ja summale, seega tasub varakult välja selgitada, kui paindlikud on tingimused näiteks ennetähtaegse katkestamise korral.
Intressimäärad – mida võrrelda ja kuidas lugeda väikest kirja?
Iga tähtajalise hoiuse üks peamisi võrdluskriteeriume on intressimäär. Pangad reklaamivad sageli ahvatlevaid tootluse numbreid, kuid oluline on mõista, kas tegemist on fikseeritud või muutuvate intressidega. Tutvu alati lepingu tingimustega: kas intressi arvestus toimub aastas või perioodi lõpus, kas sisse- ja väljamakseid saab teha lisaks ning mis saab intressist juhul, kui leping katkestatakse enne tähtaega. Paljude jaoks on oluline teada, millised riskid kaasnevad intressimäära kõikumisega ja kas panga usaldusväärsus toetab ootuspärast tulu. LHV tähtajaline hoius on üks näide, kus saab võrrelda erinevaid intressitasemeid vastavalt perioodile. Ära tee otsust vaid kõige kõrgema intressinumbri põhjal, vaid vaata alati tervikpilti – sh lepingutasud, paindlikkus ja maksetingimused.
Hoiuseperioodi ja eesmärgi mõistmine
Enne tähtajalise hoiuse avamist hinda hoolikalt, milline periood sobib sinu rahaliste eesmärkidega – kas vajad raha juba kuue kuu pärast või on võimalik see lukustada mitmeks aastaks? Pikem periood võib tähendada kõrgemat intressi, kuid teiselt poolt ka vähem paindlikkust. Sageli on lühemate lepingutega seotud väiksemad intressid, kuid need võimaldavad paremini reageerida olukordadele, kus raha võib ootamatult vaja minna. Tasub läbi mõelda oma isiklikud eesmärgid ja prioriteedid, sest iga hoiustamisperiood on kompromiss tulususe ja likviidsuse vahel. Hoiused on suurepärased näiteks bufferfondina ootamatute kulude katteks või lihtsalt madala riskiga investeerimisvõimalusena.
Kuidas kontrollida teenusepakkuja usaldusväärsust ja garantiisid?
Enne tähtajalise hoiuse avamist veendu, et valitud pank või finantsteenuse pakkuja omab vajalikku tegevusluba ning kuulub Eesti või EL riikliku hoiuste tagamise skeemi alla. See tähendab, et isegi pankade ebastabiilsuse korral on Sinu hoiused kaitstud riikliku garantiiga teatud piirini. Kindlasti küsi: kas teenusepakkuja on registreeritud Finantsinspektsiooni järelevalve all? Kas hoiustele laieneb riiklik tagatisfond? Usaldusväärsust näitab ka aus ning läbipaistev suhtlus klientidega ja selgelt esitatud hoiustamise tingimused. Võrreldes pangahoiuseid, eelistage pigem tuntud ja pika ajalooga asutusi, millel on aus tagasiside ning kõrge turvatunde tase. Ka hoius portaalide kaudu on võimalik kontrollida, milliseid garantiisid erinevad teenusepakkujad pakuvad.
Kuidas teha võrdlus: praktiline kontrollnimekiri
Tähtajaliste hoiuste pakkumiste vahel valides tee praktiline võrdlustabel, mis hõlmab järgmist:
- Intressimäär ja selle tüübid (fikseeritud või muutuv);
- Hoiuperioodi pikkus;
- Lepingutasud või muud kulud, mis võivad tulu vähendada;
- Ennetähtaegse lõpetamise tingimused;
- Lisaboonused või kampaaniad;
- Maksustamine – kas toimub automaatne tulumaksu kinnipidamine?
- Klienditugi ja kasutajakogemused (loe arvustusi ja vajadusel uuri lisainfot);
- Turvalisus ning tingimuste läbipaistvus.
Kui võimalik, salvesta iga huvipakkuva pakkumise tingimused ja võrdle neid kõrvuti. Tähelepanu tuleks pöörata eelkõige oma vajadustele – kas paindlikkus või kõrgem intress on Sinu jaoks olulisem? Täiendava kindlustunde annavad reaalsete klientide kogemused, mida saab lugeda nii pankade enda lehtedelt kui ka sõltumatutest ülevaateportaalidest – näiteks võib inspiratsiooni saada Aktsiad.ee blogist, kus on jagatud teemasid erinevatest investeerimisvõimalustest.
Levinuimad ohumärgid ja kuidas neid vältida
Tähtajalise hoiuse valikul ära piirdu kunagi ainult reklaamitava intressinumbriga! Ole ettevaatlik, kui:
- Pakutakse ebaharilikult kõrgeid intressimäärasid võrreldes turualgusega;
- Lepingutingimused jäävad segaseks või ebaselgeks;
- Klienditoe kohta puudub tagasiside või see on negatiivne;
- Teenusepakkuja ei suurema uurimise puhul osutuda Finantsinspektsiooni registreeritud asutuseks.
Veendu alati, et ükski lepingupunkt pole peidetud väikese kirjaga. Kui midagi tundub liialt hea või raskesti mõistetav, võta aega täpsustamiseks. Turvalised ja läbipaistvad pakkumised toovad Sulle rahuliku meele ning kindluse, et Sinu investeering on mõistlikkuse piires kaitstud. Rohkem praktilisi võrdlusnõuandeid leiad ka artiklist kiirlaenude pakkumiste võrdlemise põhimõtete kohta, mis aitab õpetada turul liikumist ka muude finantsinstrumentide puhul.
Täiendavad tegurid: lepingutingimused, maksustamine ja boonusvõimalused
Lisaks intressile ja perioodile tasub põhjalikult uurida ka muid tingimusi, näiteks lepingutasusid, ennetähtaegse lõpetamise võimalusi, maksemeetodeid või automaatset pikenemist. Ära unusta maksustamist: Eestis tuleb hoiuse intressitulu maksustada, see toimub tavaliselt automaatselt panga vahendusel, mis lihtsustab asjaajamist. Uuri, kas pakkumisega kaasnevad lisaväärtused, näiteks boonused uutele klientidele või soodustused olemasolevatele. Aeg-ajalt võivad erinevad pangad või online-teenused korraldada kampaaniad, mis muudavad hoiuse avamise eriti kasulikuks. Hea on teada, et mitmed investeerimisalased portaalid, mida tutvustame ka meie Aktsiad.ee blogis ning ettevõtjatele mõeldud platvormide ülevaadetes, pakuvad tuge erinevate investeeringutüüpide valikul ja nende tingimuste võrdlemisel.
Kokkuvõte: kuidas leida endale sobivaim tähtajaline hoius?
Kokkuvõttes on tähtajaline hoius Eestis jätkuvalt kindel ja mõistlik valik, kui soovid riske maandada ja kogutud varade väärtust kasvatada. Parima pakkumise leidmiseks tasub alati võrrelda erinevate teenusepakkujate intressimäärasid, lepingutingimusi ja paindlikkust, lähtudes just enda rahalistest ootustest. Kasuta selleks usaldusväärseid võrdlusportaale ning pööra tähelepanu nii garantiidele kui ka reaalsetele kasutajakogemustele. Uuri värskemaid ülevaateid ka investeerimisportaalidest ja mõtle, kas võimalikud kampaaniad või eripakkumised võiksid tuua täiendavaid eeliseid. Soovid usaldusväärset ja asjatundlikku teavet finantslahenduste kohta? Vaata rohkem Aktsiad.ee blogis ja leia lisalugemist tähtajalise hoiuse teemadel hoius ning uurides LHV tähtajaline hoius valikut!